Uang sering kali menjadi bagian dari banyak keputusan penting dalam kehidupan. Mulai dari memilih tempat tinggal, memenuhi kebutuhan keluarga, mengembangkan pekerjaan, hingga menentukan bentuk hiburan saat memiliki waktu luang. Namun, memiliki penghasilan bukan berarti seseorang otomatis mampu mengelola kekayaannya dengan baik.
Kemampuan finansial justru terlihat dari bagaimana seseorang menggunakan sumber daya yang dimiliki. Ada kalanya menunda keinginan menjadi keputusan yang lebih menguntungkan daripada membeli sesuatu saat itu juga. Ada pula situasi ketika menyimpan sebagian pendapatan jauh lebih bermanfaat daripada meningkatkan gaya hidup.
Kecerdasan mengelola kekayaan tumbuh ketika seseorang mampu melihat hubungan antara keputusan hari ini dan konsekuensinya pada masa mendatang.
Jangan Biarkan Gaya Hidup Menentukan Seluruh Pengeluaran
Peningkatan pendapatan sering membawa perubahan dalam kebiasaan konsumsi. Seseorang mungkin mulai memilih barang yang lebih mahal, lebih sering bepergian, atau mencoba berbagai layanan yang sebelumnya tidak digunakan. Hal tersebut tidak selalu menjadi masalah selama masih sesuai dengan kemampuan.
Risiko muncul ketika pengeluaran meningkat lebih cepat daripada pendapatan. Akibatnya, tambahan penghasilan tidak memberikan perubahan berarti karena seluruhnya terserap untuk memenuhi standar hidup baru.
Sebelum meningkatkan pengeluaran rutin, pertimbangkan apakah perubahan tersebut benar-benar memberikan manfaat. Jika kondisi finansial belum memiliki tabungan yang cukup atau masih dibebani cicilan, memperkuat fondasi keuangan sebaiknya menjadi prioritas.
Empat Kebiasaan yang Membantu Menjaga Kekayaan
Mengelola uang tidak harus menggunakan perhitungan yang rumit. Beberapa kebiasaan berikut dapat menjadi dasar untuk membangun kondisi finansial yang lebih teratur.
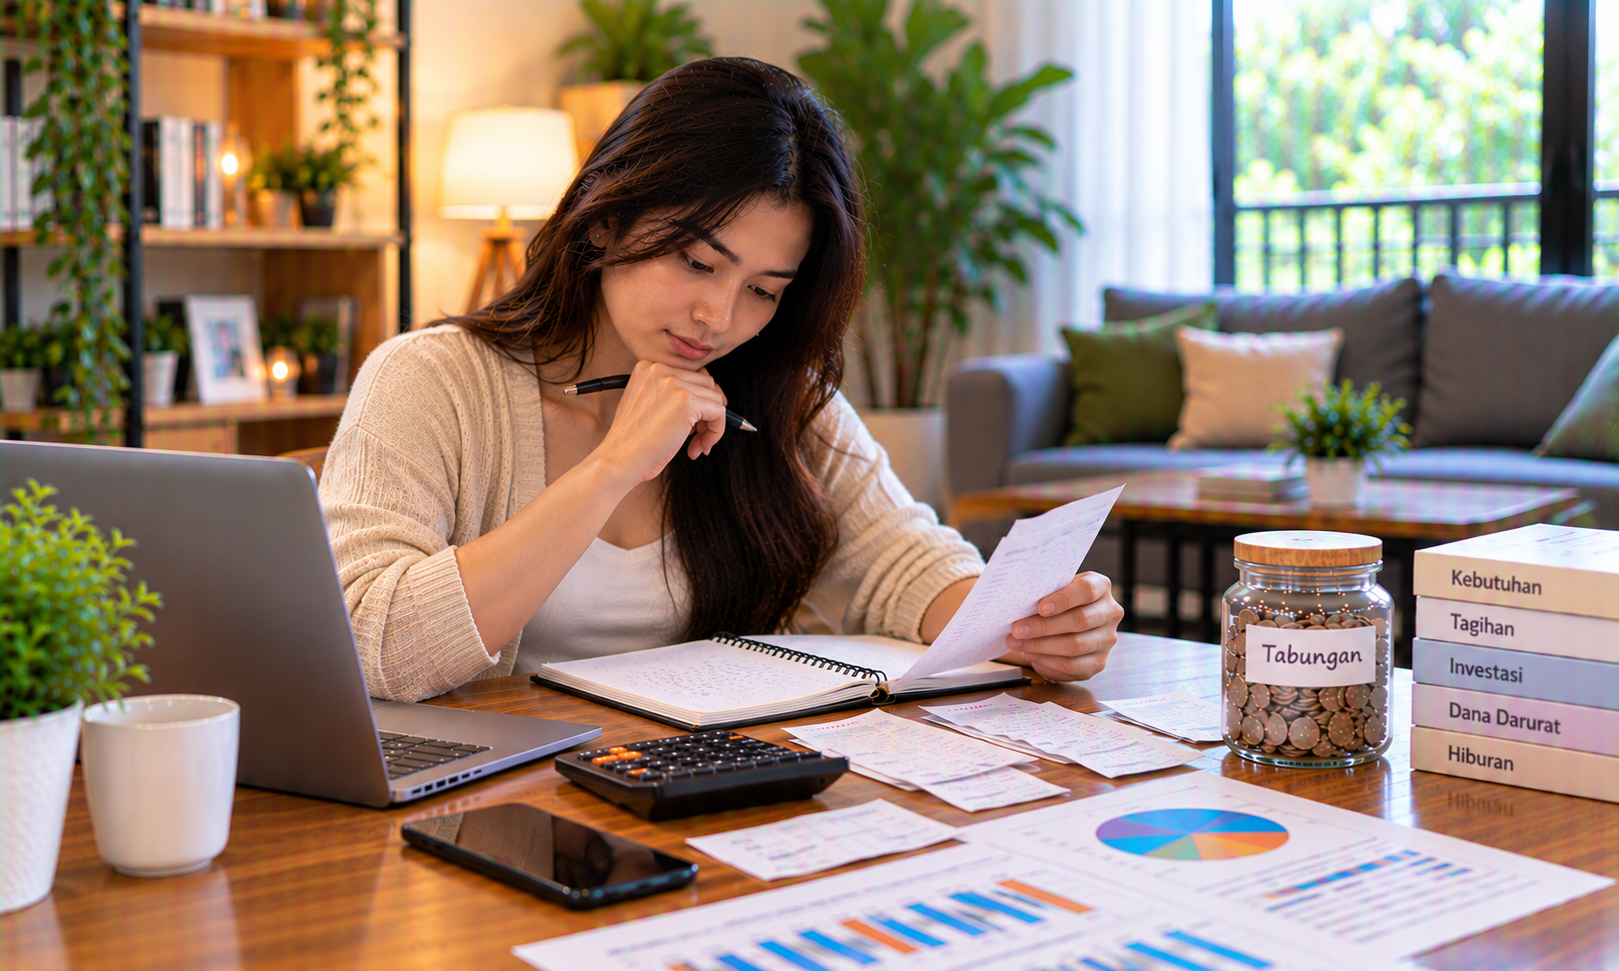
- Memisahkan uang berdasarkan tujuan: bedakan dana kebutuhan pokok, kewajiban, tabungan, dan hiburan.
- Menyimpan uang secara konsisten: sisihkan sebagian pendapatan segera setelah menerimanya.
- Mengendalikan pembelian spontan: berikan waktu untuk mempertimbangkan barang atau layanan sebelum membayar.
- Mengevaluasi pengeluaran: periksa transaksi setiap bulan untuk mengetahui kebiasaan yang perlu diperbaiki.
Kebiasaan tersebut akan lebih efektif apabila disesuaikan dengan kondisi nyata. Tidak perlu memaksakan nominal tabungan tertentu jika pendapatan masih terbatas. Mulailah dari jumlah yang memungkinkan dan tingkatkan ketika keadaan sudah lebih baik.
Hiburan Digital Tetap Membutuhkan Batas
Perkembangan teknologi membuat pilihan hiburan semakin beragam. Sebagian orang menikmati layanan streaming, permainan kasual, atau aktivitas daring lainnya. Ada pula platform permainan yang melibatkan transaksi uang dan unsur peluang sehingga membutuhkan pertimbangan lebih serius.
Ketika menemukan nama seperti LUXURY111, jangan langsung mengambil keputusan hanya berdasarkan promosi atau tampilan platform. Cari informasi mengenai identitas pengelola, ketentuan layanan, reputasi independen, serta aturan transaksi yang berlaku.
Permainan berbasis peluang tidak memberikan jaminan keuntungan. Karena itu, aktivitas tersebut tidak dapat dijadikan sumber pendapatan tetap maupun strategi membangun kekayaan. Jika seseorang memilih hiburan berbayar, gunakan hanya dana yang memang tersedia setelah kebutuhan utama dan tabungan terpenuhi.
Tetapkan batas pengeluaran sebelum memulai. Jangan menggunakan uang belanja, biaya pendidikan, dana darurat, atau pinjaman. Jika batas sudah tercapai, berhentilah. Mengeluarkan uang tambahan untuk mengejar kerugian justru dapat memperburuk keadaan.
Mengenali Kualitas Layanan Sebelum Melakukan Pembayaran
Di internet, tampilan yang menarik belum tentu mencerminkan kualitas pengelolaan sebuah layanan. Bahkan, situs penipuan dapat menggunakan desain profesional dan promosi yang terlihat meyakinkan.
Sebelum memberikan uang atau informasi pribadi, perhatikan beberapa hal berikut:
- Kejelasan pengelola: identitas pihak yang bertanggung jawab harus dapat diperiksa.
- Informasi biaya: seluruh aturan pembayaran dan biaya tambahan harus dijelaskan.
- Ketentuan penggunaan: baca persyaratan layanan sebelum menyetujui transaksi.
- Reputasi independen: cari informasi dari sumber berbeda, bukan hanya testimoni internal.
- Perlindungan data: hindari layanan yang meminta kata sandi atau kode OTP.
- Legalitas: pastikan layanan diperbolehkan berdasarkan peraturan di wilayah tempat tinggal.
Jangan mudah percaya pada janji keuntungan besar dalam waktu singkat. Waspadai pula pesan yang mendesak pembayaran atau meminta transfer tambahan dengan alasan yang tidak jelas. Apabila informasi penting tidak dapat diverifikasi, keputusan paling bijaksana adalah menunda transaksi.
Mengubah Tabungan Menjadi Perlindungan Jangka Panjang
Kekayaan bukan hanya tentang barang yang dimiliki atau jumlah uang dalam rekening. Kemampuan menghadapi keadaan darurat tanpa harus berutang juga merupakan bentuk keamanan finansial yang penting.
Bangun dana darurat secara bertahap. Simpan dana tersebut secara terpisah dan gunakan hanya untuk kebutuhan yang benar-benar mendesak. Jika masih memiliki utang dengan beban bunga tinggi, susun prioritas pembayaran agar kewajiban tidak semakin membesar.
Selain itu, tentukan target keuangan yang memiliki batas waktu. Misalnya, menyiapkan biaya pendidikan, mengumpulkan modal usaha, atau mempersiapkan kebutuhan keluarga beberapa tahun mendatang. Target yang jelas membuat kegiatan menabung terasa lebih bermakna.
Kekayaan yang Bertahan Dibangun dengan Keputusan Bijak
Kesejahteraan finansial tidak terbentuk melalui satu transaksi atau keputusan besar. Hasilnya berasal dari kebiasaan yang dijalankan berulang kali, termasuk kemampuan menahan pengeluaran, memeriksa risiko, dan memprioritaskan kebutuhan.
Menikmati kehidupan tetap penting, tetapi jangan sampai keinginan sesaat mengganggu rencana jangka panjang. Dengan pengelolaan yang realistis, seseorang dapat menggunakan penghasilannya secara lebih bertanggung jawab sekaligus memiliki ruang untuk menghadapi perubahan.
Pada akhirnya, kekayaan yang paling bernilai adalah kondisi ketika seseorang mampu memenuhi kebutuhan, menjaga keamanan finansial, dan menjalani kehidupan tanpa terus-menerus dibebani keputusan ekonomi yang tidak terencana.