Satu sentuhan pada layar kini bisa memindahkan uang, membeli kebutuhan, membayar tagihan, bahkan membuka akses ke berbagai bentuk hiburan. Kemudahan ini membuat kehidupan terasa lebih praktis. Namun, ada sisi lain yang sering terlupakan: semakin cepat transaksi dilakukan, semakin besar pula kemungkinan seseorang mengambil keputusan tanpa mempertimbangkan dampaknya.
Ketahanan finansial bukan hanya tentang memiliki pendapatan yang cukup. Kemampuan melindungi uang dari pengeluaran impulsif, penawaran mencurigakan, dan risiko transaksi digital juga menjadi bagian penting. Terlebih bagi orang dewasa yang mulai mengatur keuangan sendiri, setiap keputusan perlu memiliki batas dan tujuan yang jelas.
Jangan Menunggu Saldo Menipis untuk Mulai Berbenah
Salah satu kesalahan dalam mengelola keuangan adalah baru memperhatikan pengeluaran ketika uang hampir habis. Padahal, tanda-tanda ketidakseimbangan biasanya sudah muncul lebih awal, seperti tabungan yang tidak bertambah, tagihan yang mulai tertunda, atau kebutuhan harian yang harus ditunda karena dana sudah digunakan untuk hal lain.
Cobalah melihat kondisi keuangan dari sudut pandang yang lebih luas. Berapa jumlah pendapatan bersih setiap bulan? Berapa banyak yang harus disisihkan untuk kewajiban rutin? Apakah masih tersedia dana untuk kebutuhan mendadak?
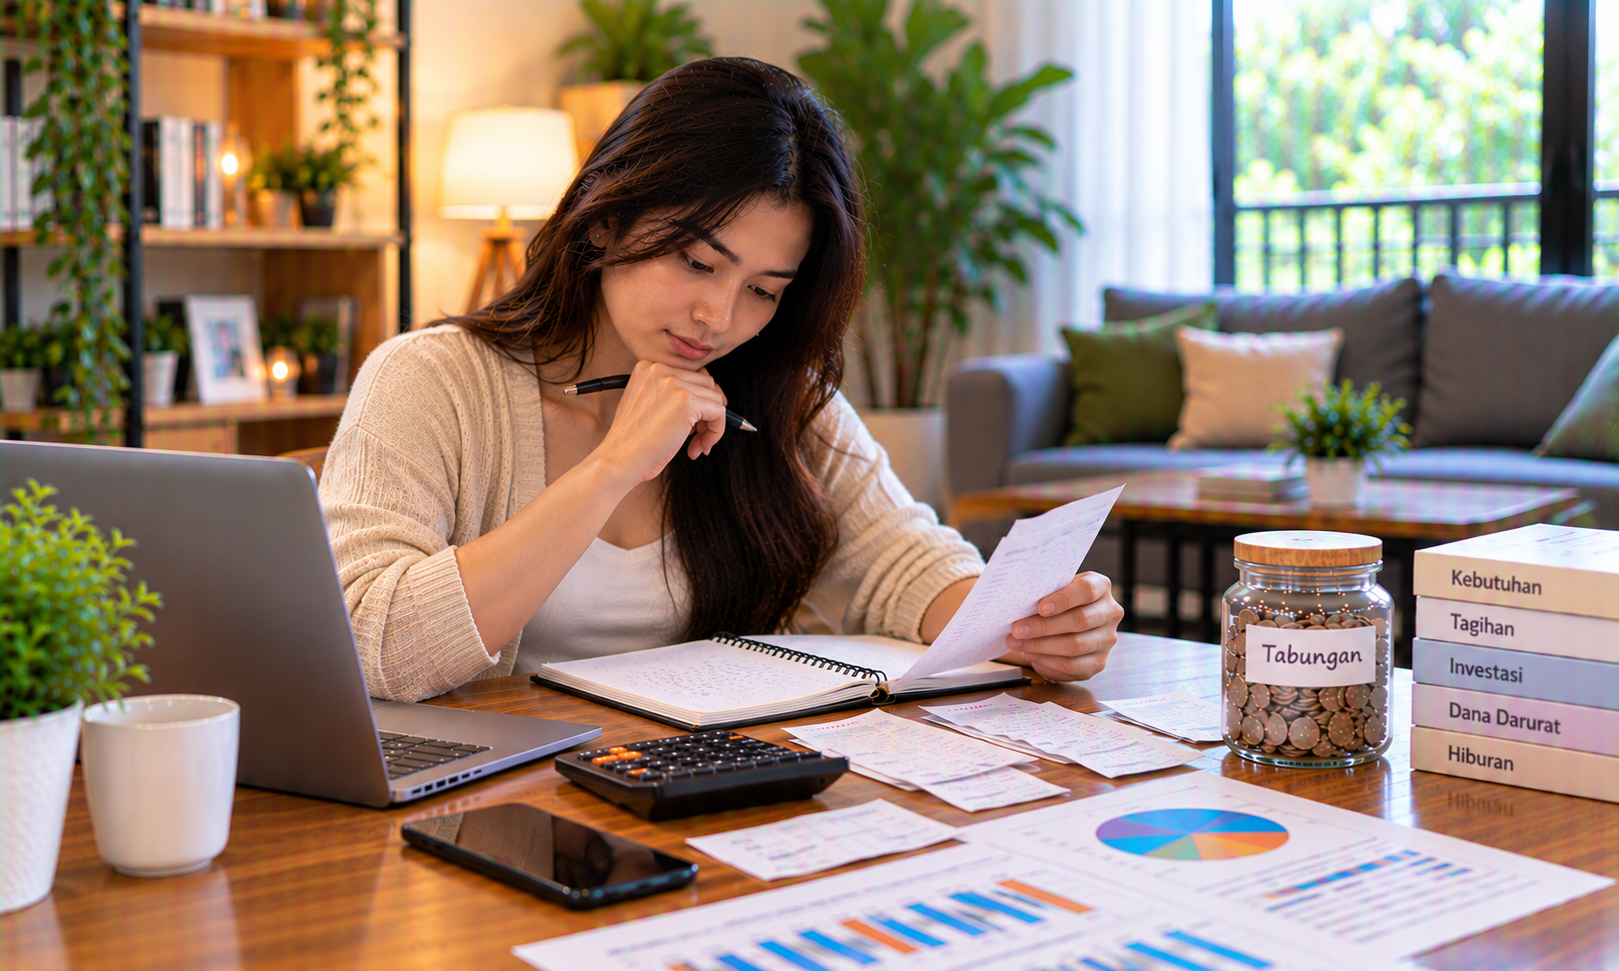
Jawaban dari pertanyaan tersebut dapat menjadi dasar untuk menentukan batas pengeluaran. Tidak perlu membuat perhitungan yang rumit. Catatan sederhana mengenai pemasukan, pembayaran rutin, tabungan, dan belanja tambahan sudah cukup membantu.
Tiga Lapisan Perlindungan Uang
Agar kondisi finansial tidak mudah terganggu, pengelolaan uang dapat dibangun melalui tiga lapisan berikut.
1. Perlindungan kebutuhan harian
Pastikan uang untuk makanan, tempat tinggal, transportasi, kesehatan, dan tagihan penting tidak tercampur dengan anggaran hiburan. Kebutuhan tersebut harus mendapatkan prioritas sebelum pengeluaran lainnya.
2. Persiapan menghadapi keadaan tidak terduga
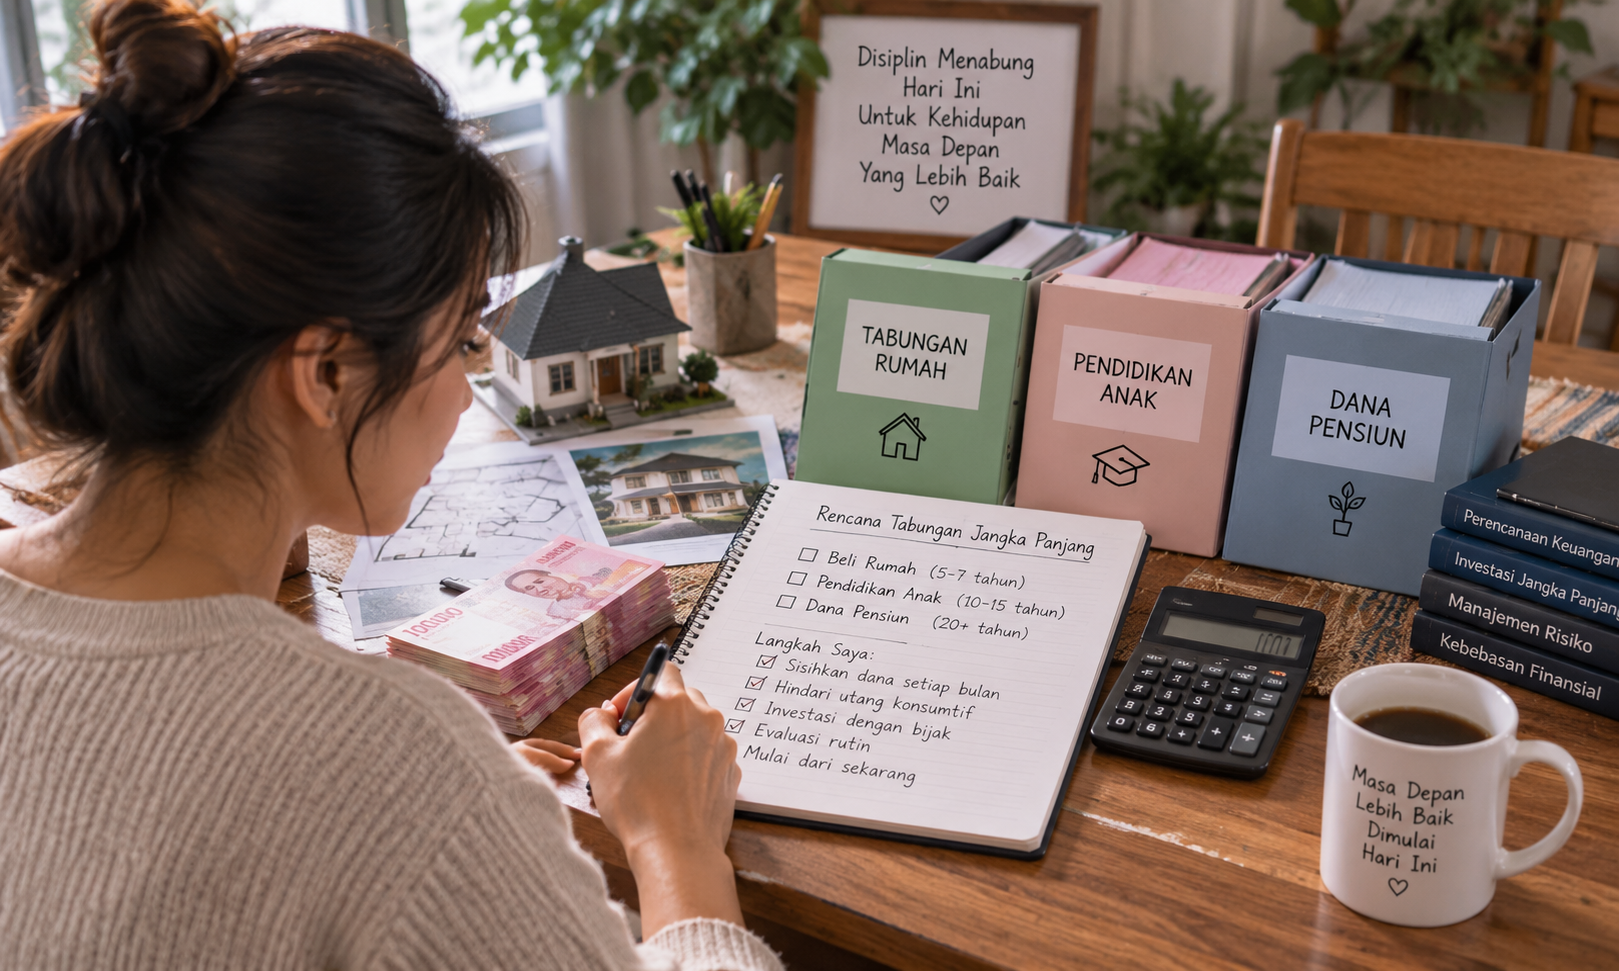
Dana darurat memberikan ruang ketika terjadi kehilangan pekerjaan, kebutuhan kesehatan, atau perbaikan mendadak. Mulailah menyisihkan uang sesuai kemampuan. Jumlah kecil yang dikumpulkan secara konsisten tetap lebih baik daripada tidak memiliki persiapan sama sekali.
3. Pengendalian pengeluaran pilihan
Belanja tambahan dan hiburan sebaiknya menggunakan dana yang memang tersedia setelah kebutuhan utama serta tabungan diperhitungkan. Jika anggaran sudah habis, menunda aktivitas tersebut merupakan keputusan yang lebih sehat daripada mengambil uang dari pos lain.
Ketiga lapisan ini membantu menjaga keseimbangan. Tujuannya bukan menghilangkan kesenangan, melainkan memastikan bahwa kesenangan tidak mengganggu kewajiban.
Ketika Hiburan Digital Berhadapan dengan Risiko Keuangan
Pilihan hiburan melalui internet semakin beragam, termasuk platform permainan online. Aktivitas semacam ini perlu dipandang secara realistis, terutama apabila melibatkan pembayaran atau kemungkinan kehilangan uang.
Sebelum mengenal layanan seperti LUXURY777, calon pengguna perlu mencari informasi yang dapat diverifikasi, bukan hanya mengandalkan tampilan situs atau materi promosi. Periksa identitas pengelola, ketentuan transaksi, kebijakan privasi, serta legalitas layanan di wilayah masing-masing. Jangan berasumsi bahwa sebuah platform dapat dipercaya hanya karena terlihat profesional.
Ada beberapa hal yang patut menjadi perhatian ketika menilai layanan digital:
- Kejelasan informasi: identitas dan pihak yang bertanggung jawab harus dapat ditelusuri.
- Aturan transaksi: biaya, batas pembayaran, dan ketentuan penggunaan perlu dijelaskan secara terbuka.
- Keamanan data: layanan seharusnya memiliki penjelasan mengenai pengelolaan informasi pribadi.
- Reputasi yang dapat diperiksa: cari penilaian dari sumber independen, bukan hanya testimoni di halaman promosi.
- Kepatuhan terhadap hukum: pastikan aktivitas yang ditawarkan diperbolehkan di wilayah tempat tinggal.
Hindari situs yang menjanjikan keuntungan pasti atau meminta pengguna segera mengirimkan uang. Jangan pernah membagikan kata sandi, PIN, maupun kode OTP kepada pihak lain. Jika ada permintaan pembayaran yang tidak masuk akal, lebih baik hentikan proses daripada mengambil risiko.
Kebiasaan yang Membantu Mengurangi Kerugian
Ketahanan finansial juga terbentuk dari keputusan kecil yang dilakukan berulang kali. Beberapa kebiasaan berikut dapat membantu:
- Berikan jeda sebelum menyetujui transaksi yang tidak direncanakan.
- Periksa saldo dan riwayat pembayaran secara berkala.
- Gunakan batas pengeluaran hiburan yang tidak mengganggu kebutuhan pokok.
- Jangan meminjam uang untuk membiayai permainan atau aktivitas berisiko.
- Hindari mengejar kerugian dengan mengeluarkan dana tambahan.
- Evaluasi anggaran setiap akhir bulan dan sesuaikan dengan perubahan pendapatan.
Apabila suatu aktivitas mulai membuat seseorang mengabaikan pekerjaan, keluarga, tagihan, atau kebutuhan dasar, mengambil jeda merupakan pilihan yang patut dipertimbangkan. Meminta bantuan dari orang tepercaya atau tenaga profesional juga dapat membantu ketika pengeluaran sudah sulit dikendalikan.
Keamanan Finansial Dibangun dari Keputusan yang Konsisten
Tidak semua risiko dapat dihindari, tetapi banyak kerugian bisa dicegah dengan sikap lebih teliti. Memeriksa informasi sebelum bertransaksi, menjaga kerahasiaan data, dan menetapkan batas pengeluaran merupakan tindakan sederhana dengan manfaat jangka panjang.
Pada akhirnya, uang bukan hanya alat untuk memenuhi kebutuhan hari ini. Uang juga menjadi sumber perlindungan ketika keadaan berubah dan bekal untuk mencapai tujuan berikutnya. Dengan menempatkan kebutuhan utama sebagai prioritas, setiap orang dapat menikmati kehidupan digital secara lebih bertanggung jawab tanpa mengorbankan kestabilan finansialnya.